育休に入った年は、前年と同じ返礼品が目に入っても、同じ寄附額を選んでよいのか迷います。給与が減る一方で育児休業給付を受け取り、家計に入る金額だけを見ると、どの金額を上限計算に使うのか分かりにくいからです。
前年の寄附実績は、今年の上限を保証しません。まず夫婦それぞれの今年の課税対象となる収入を見積もり、上限に余裕を残して少額から寄附し、年間収入の見通しが立った時点で再計算して残りを追加します。この順番なら、収入が読みにくい育休年にも判断しやすくなります。
育休中のふるさと納税は、前年と同じ寄附額でよいですか?
育休で課税対象となる収入が減るなら、前年と同じ寄附額をそのまま選ばず、今年の見込み収入で上限を計算し直します。 前年に自己負担額を抑えられた寄附額でも、今年も同じ結果になるとは限りません。
ふるさと納税の控除は、寄附した年の所得税と、その所得をもとに計算される翌年度の個人住民税に関係します。個人住民税の特例分には所得割額の20%という限度があり、所得が変われば、自己負担が2,000円に収まる寄附額の目安も変わります(国税庁「No.1155 ふるさと納税(寄附金控除)」)。
前年の寄附額は、夫婦がどの返礼品を食べきれたかを振り返る手がかりにはなります。ただし、今年の上限を決める数字としては使わず、今年1月から12月までに受け取る課税対象の給与・賞与を見積もるところから始めてください。

たっぷり!猪肉 切り落とし 400g〜1.2kg
ショップ:熊本県八代市
3.9(145件のレビュー)熊本県八代市の猪肉切り落としです。内容量は400g、800g、1.2kgから選べ、400gずつ冷凍されています。この返礼品を二人分として初めて申し込むなら、冷凍庫の空きと一度に調理できる量を確認して、最小の400gから試せます。商品ページには、冷凍での賞味期限が60日であること、解凍後は再冷凍せず早めに食べること、発送日の指定はできないことが記載されています。猪肉を初めて調理する場合は、独特の風味が二人の好みに合うかも相談してから選んでください。
楽天市場で価格を見る※楽天市場の商品ページへ移動します(アフィリエイトリンク)

天然真鯛 漬け丼 セット 50g×10袋 鯛めし
ショップ:愛媛県松山市
4.9(160件のレビュー)※楽天市場の商品ページへ移動します(アフィリエイトリンク)

野菜 定期便 1回~12回 お試し
ショップ:宮崎県綾町
4.5(636件のレビュー)※楽天市場の商品ページへ移動します(アフィリエイトリンク)
| 商品 | 価格(2026年8月時点) | レビュー | リンク |
|---|---|---|---|
 たっぷり!猪肉 切り落とし 400g〜1.2kg | ¥5,000 | ★3.9(145) | 見る |
 天然真鯛 漬け丼 セット 50g×10袋 鯛めし | ¥10,000 | ★4.9(160) | 見る |
 野菜 定期便 1回~12回 お試し | ¥10,000 | ★4.5(636) | 見る |
→ 表は横にスクロールできます
育児休業給付金は、ふるさと納税の上限計算に含めますか?
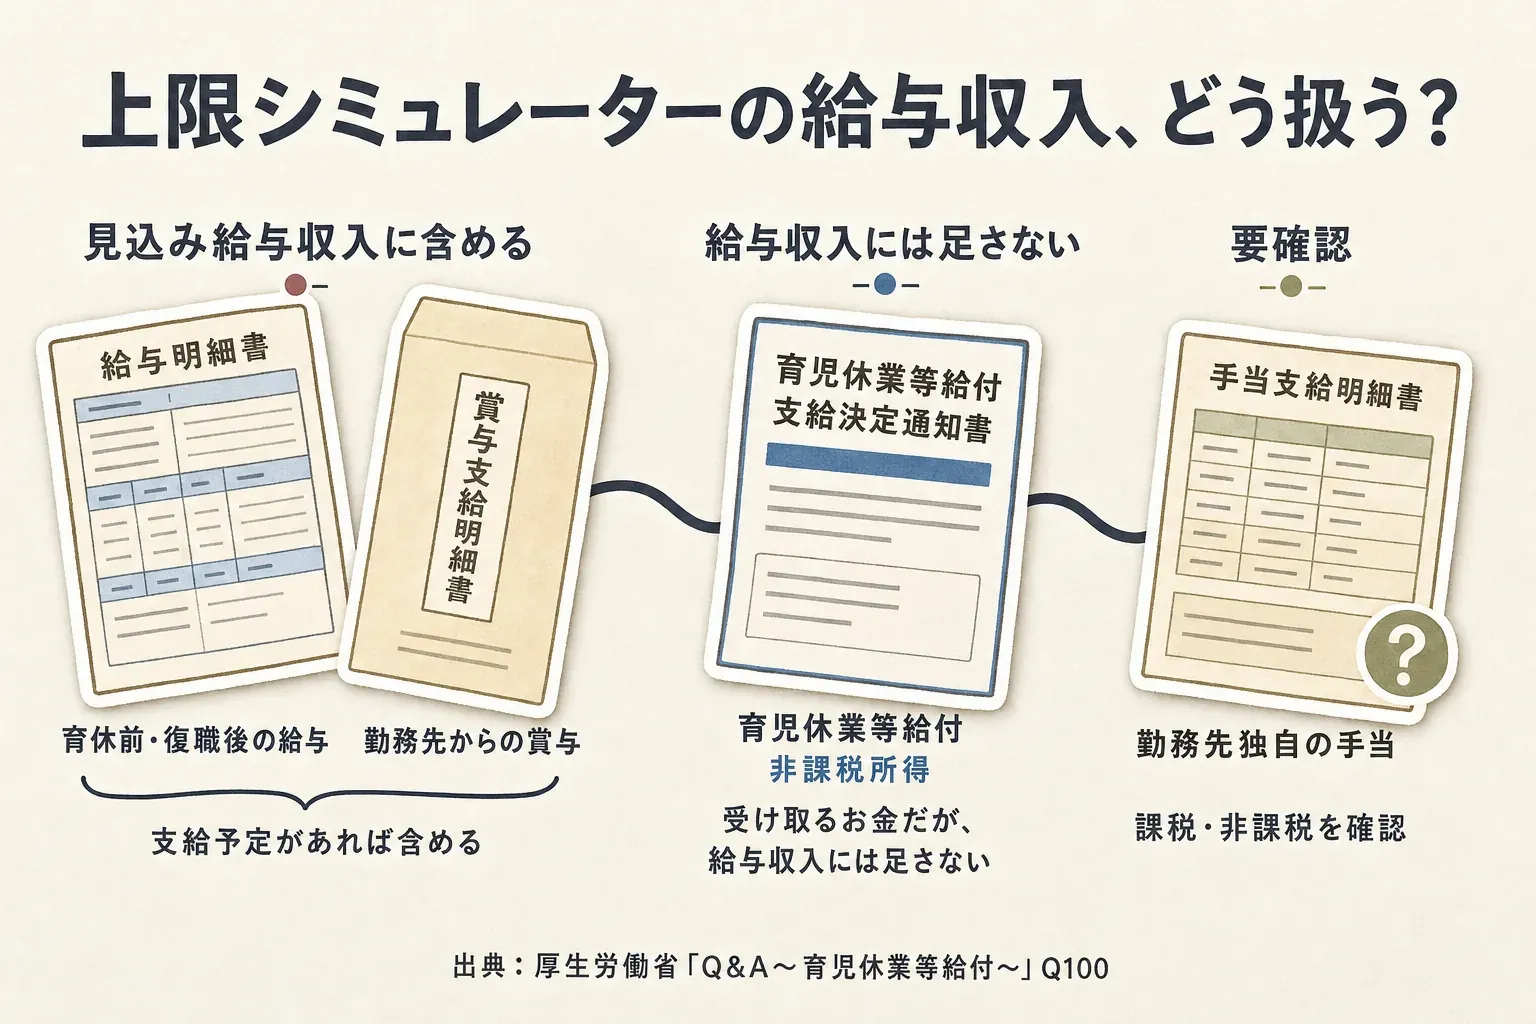
育児休業等給付は非課税所得なので、上限シミュレーターの給与収入には加えません。 家計に入ってくるお金でも、課税対象となる収入とは分けて考えます。
育児休業中は、勤務先からの給与が減った分を補う形で給付を受けるため、「給与と給付を合計すれば、前年の年収に近い」と考えてしまいがちです。しかし、厚生労働省のQ&Aでは、育児休業等給付は非課税所得であり、課税対象にならないと明記されています(厚生労働省「Q&A~育児休業等給付~」Q100)。
一方、育休に入る前の給与、復職後の給与、勤務先から支給される賞与などは、今年の見込み給与収入に含めます。勤務先独自の手当を受け取った場合は名称だけで判断せず、給与明細の課税欄を確認するか、勤務先の給与担当者に課税対象かどうかを尋ねると、入力の間違いを減らせます。
| 今年受け取るもの | 上限を見積もるときの扱い | 確認する資料 |
|---|---|---|
| 育休前・復職後の給与 | 課税対象の給与として見込む | 毎月の給与明細 |
| 勤務先からの賞与 | 支給予定があれば見込む | 賞与明細、勤務先の支給予定 |
| 育児休業等給付 | 給与収入には足さない | 支給決定通知書 |
| 勤務先独自の手当 | 課税・非課税を確認して判断する | 給与明細、勤務先への確認 |
夫婦のふるさと納税の上限は、世帯単位で合算できますか?
夫婦の上限を一つにまとめるのではなく、寄附する本人ごとに計算します。 夫が寄附する分は夫の所得と控除、妻が寄附する分は妻の所得と控除をもとに考えます。
「夫婦の合計年収が前年と大きく変わらないから、世帯の寄附総額も同じでよい」とは限りません。一方が育休に入り、もう一方の給与が変わらなかったとしても、育休を取った人の上限は下がる可能性があります。夫婦それぞれがいくら寄附するかを先に決めてください。
控除の対象者は、自治体へ寄附を行った本人です。国税庁も、ふるさと納税の対象者を「自治体に対して寄附を行った方」としています(国税庁「No.1155 ふるさと納税(寄附金控除)」)。申込み時は、寄附者名義をどちらにするかを曖昧にせず、それぞれの寄附履歴を分けて管理すると、年末の合計額も確認しやすくなります。
育休年のふるさと納税の上限は、いつ、何を使って計算しますか?
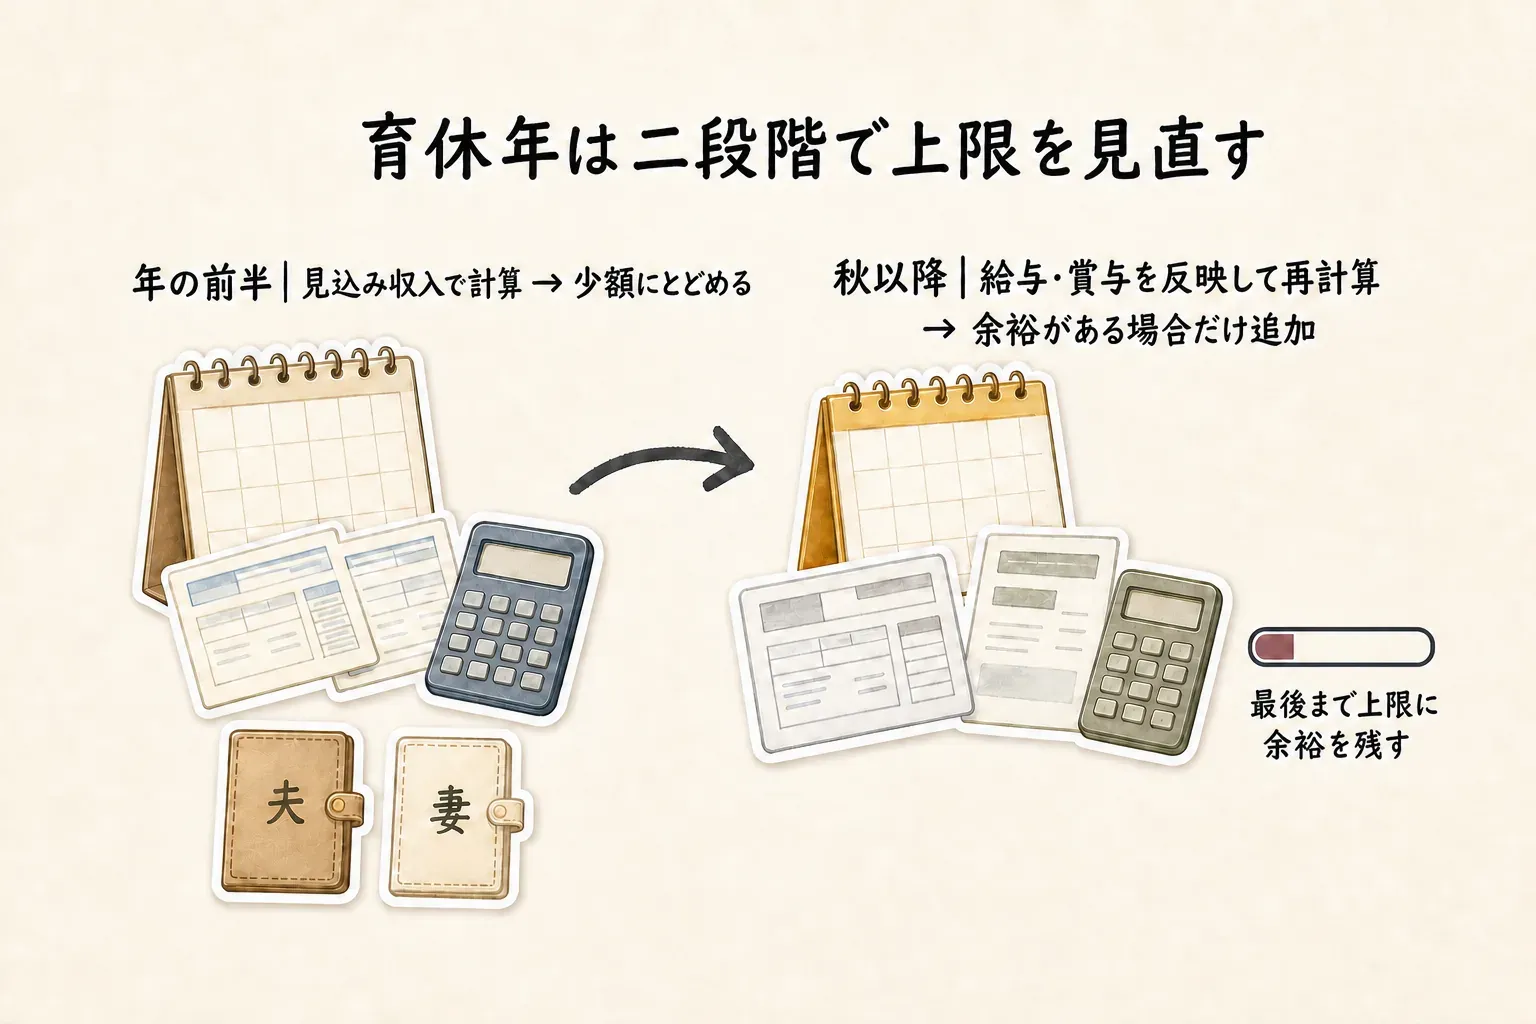
年の前半に一度見積もり、給与や賞与が見えてくる秋以降にもう一度計算します。 最初から上限いっぱいまで寄附せず、後から追加できる余地を残すのが安全です。
計算するときは、次の順番で数字を集めます。
- 1月から直近までの課税支給額を給与明細で合計する
- 復職予定月を確認し、復職までの無給期間を除いて、復職後に受け取る給与を見込む
- 支給予定の賞与があれば加える
- 育児休業等給付は給与収入に加えない
- 扶養や生命保険料、住宅ローン、医療費に関する控除をシミュレーターへ入力する
- 夫婦それぞれの上限と、すでに寄附した合計額を照合する
6月ごろに届く住民税決定通知書は、前年の所得をもとにした税額を確認する資料です。育休前と育休年で収入が大きく変わる場合、その通知書の数字だけで今年の上限は確定できません。前年の源泉徴収票をそのまま入力するのではなく、今年の給与明細をもとに見込み収入を計算する必要があります。
医療費控除、住宅ローン控除の初年度、確定申告が必要な副収入などがある年は、簡易シミュレーターだけでは反映しきれない場合があります。上限ぎりぎりまで寄附したいときは、税理士またはお住まいの自治体の住民税担当窓口へ確認してください。
上限が読めない年は、5,000円ずつ寄附してもよいですか?
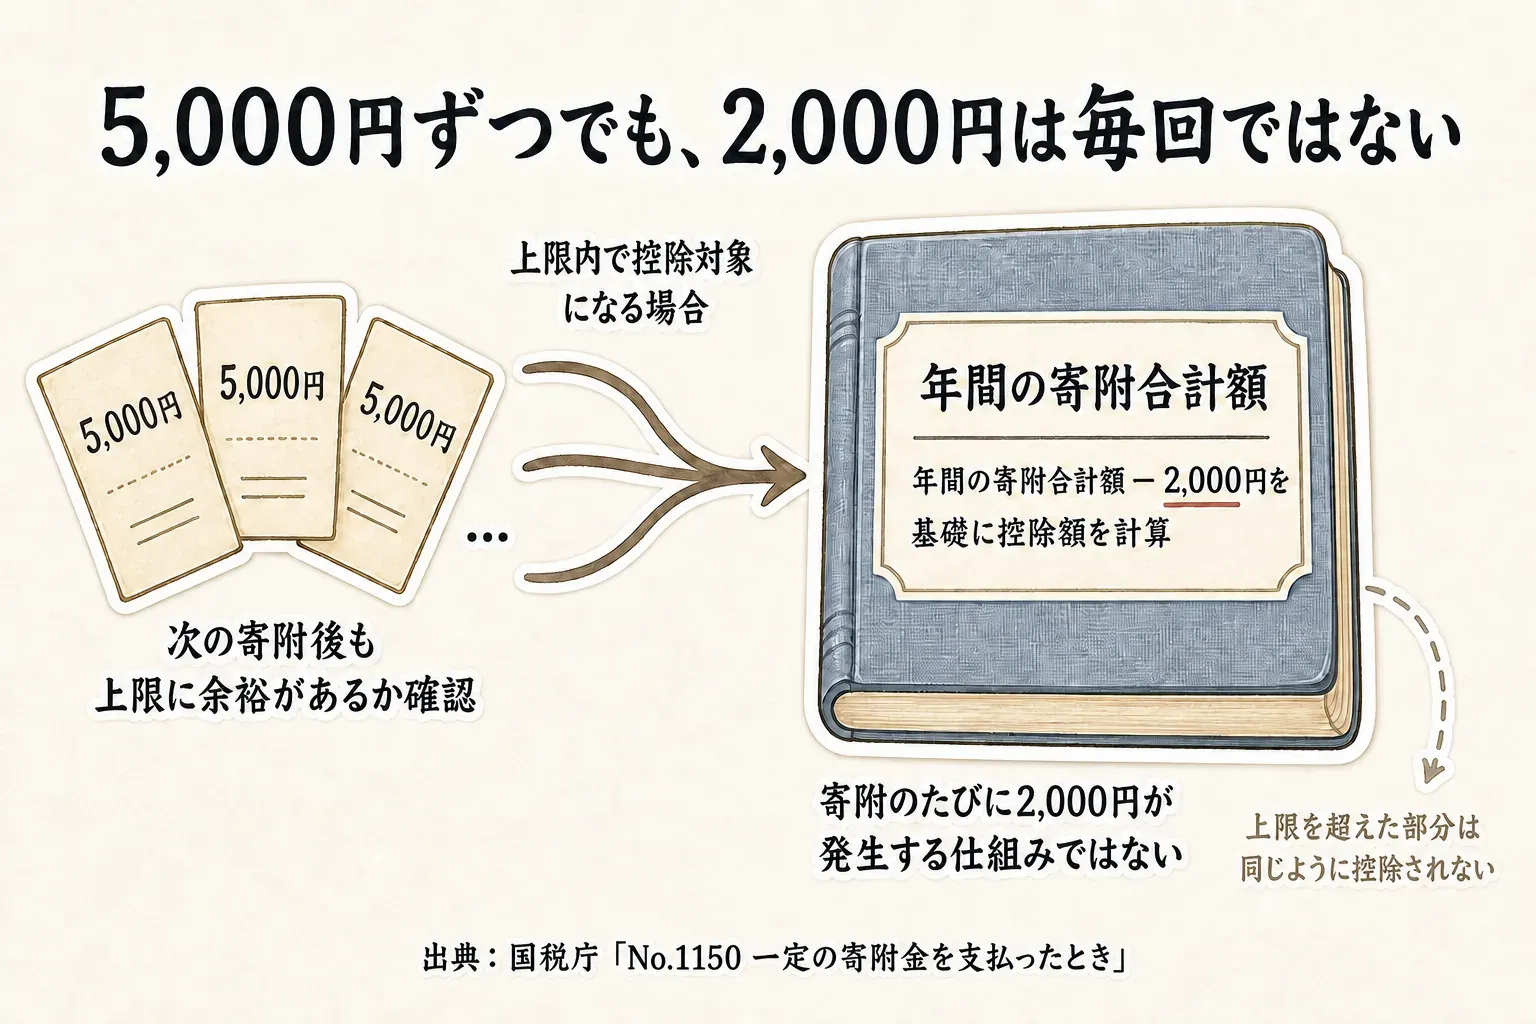
はい。今回の寄附後も、見込んだ上限額まで余裕が残ることを確認したうえで、5,000円ずつ寄附し、年間収入の見通しが立ってから追加する方法があります。 少額に分けても、自己負担2,000円が申込みのたびに発生するわけではありません。
上限内で控除の対象となる寄附では、年間の寄附合計額から2,000円を差し引いて控除額を計算します。国税庁の計算式でも、「その年に支出した特定寄附金の額の合計額」と「その年の総所得金額等の40%相当額」の低いほうから2,000円を差し引く形になっています(国税庁「No.1150 一定の寄附金を支払ったとき」)。ただし、上限を超えた部分まで同じように控除されるわけではありません。
少額に分ける目的は、控除を増やすことではなく、見込みと実績のずれを小さくすることです。たとえば、育休の延長、復職日の変更、賞与の減額がまだ決まっていない時期は、一度の寄附額を抑えておけば、確定した給与額を確認して次の申込みを見送れます。
5,000円の寄附で、夫婦二人が食べきれる返礼品を選ぶには、何を確認すればよいですか?
寄附額だけでなく、内容量、1パックの量、保存方法、発送時期を確認します。 少額でも一袋が大きければ、解凍後に食べきれないことがあります。
寄附額が5,000円からの返礼品のうち、この記事で確認できた食品は1点です。選択肢が多いように見せることはせず、別の寄附額の商品は混ぜていません。申込み時には、商品カードに表示される現在の寄附額と商品ページの内容をあらためて確認してください。
この返礼品は1パック400gで、800gは2パック、1.2kgは3パックです。一食分ずつの少量パックではありません。寄附額の小ささと、一食分ずつ小分けされていることは別の条件です。一度に調理する量や、調理後の保存方法まで決めてから申し込むと、冷凍庫で持て余しにくくなります。
育休年にふるさと納税を申し込む前に、何を確認すればよいですか?
今年の上限、寄附者名義、年間の寄附合計、食べきれる量の4点を確認します。 次の表を夫婦それぞれについて埋めると、前年の金額に引っ張られにくくなります。
| 確認すること | 申込み前の判断 |
|---|---|
| 今年の課税対象となる収入 | 給与明細と賞与予定から見積もったか |
| 育児休業等給付 | 給与収入に足していないか |
| 寄附する人 | 夫婦のどちらが寄附するか決めたか |
| 年間の寄附合計 | すでに申し込んだ分を含めて集計したか |
| 他の控除 | 医療費、住宅ローン、保険料、扶養などを反映したか |
| 返礼品の量 | 量と包装単位が二人で食べきれる範囲で、保存方法も自宅に合っているか |
育休年は、前年と同じ金額を使うより、今年の給与実績が分かるたびに見込み収入を更新するほうが確実です。年の前半は少額にとどめ、復職時期と賞与が見えたら再計算し、最後まで上限に余裕を残します。この進め方なら、返礼品を急いで選ばず、二人の食卓に合う量も確認できます。
育休中のふるさと納税でよくある質問
育児休業給付金があるので、育休前と同じ年収だとみなして計算できますか?
いいえ。育児休業等給付は非課税所得なので、給与収入には足しません。育休前・復職後の給与や賞与など、今年の課税対象となる収入を、夫婦それぞれについて見積もってください。
育休を取っていない配偶者は、前年と同じ寄附額でよいですか?
給与や各種控除が前年と同じとは限らないため、育休を取っていない配偶者も、今年の収入と控除で計算し直します。育休を取った人の収入が減った分だけ、もう一方の寄附の上限が増えるわけではありません。
5,000円ずつ寄附すると、自己負担2,000円も毎回かかりますか?
上限内で控除の対象になる場合、年間の寄附合計額から2,000円を差し引いて控除額を計算します。寄附回数の分だけ2,000円が加算される仕組みではありません。ただし、上限を超えた金額は自己負担が増えるため、少額でも年間合計の管理が必要です。
育休中でもワンストップ特例を使えますか?
育休中かどうかだけで、ワンストップ特例の可否は決まりません。確定申告が不要な給与所得者で、寄附先が5団体以内などの要件を満たす場合に利用できます。医療費控除などで確定申告をする場合、提出済みのワンストップ特例申請は無効になるため、ふるさと納税分も確定申告に含めます(国税庁「No.1155 ふるさと納税(寄附金控除)」)。
こちらもおすすめです